
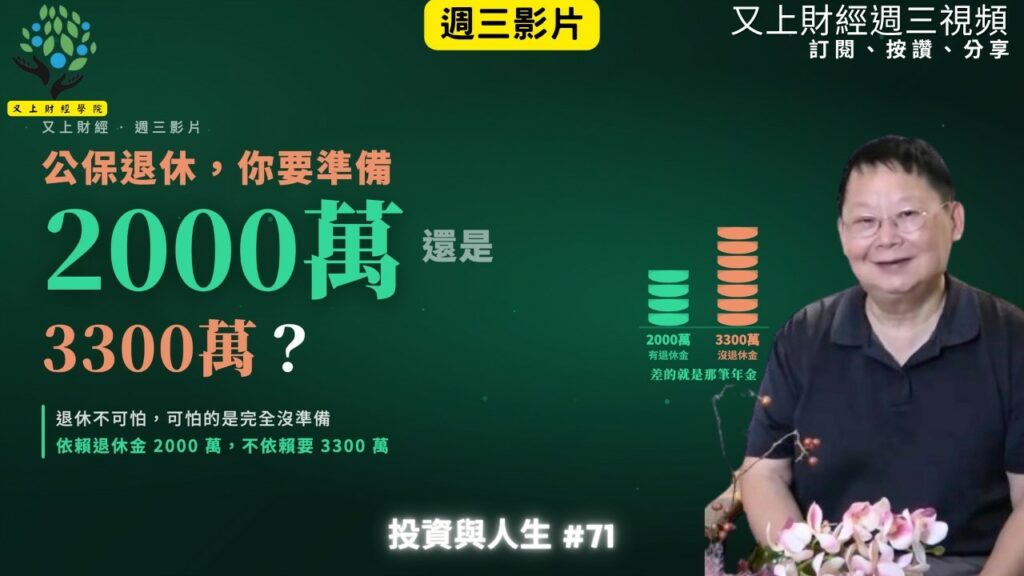
公務員退休金怎麼準備?從退休制度到投資規劃,我如何替自己準備2,000萬退休資產
「退休不可怕,可怕的是完全沒有準備。」
身為一名公務員,我曾經也認為,只要把工作做好、年資累積下去,退休之後自然會有一筆穩定的退休金,可以支撐未來的生活。
但當我真正開始了解公務員退休制度、年金改革、所得替代率與通膨之後,我才慢慢發現,退休這件事情不能只依靠制度,更不能等到快退休時才開始思考。
因為退休金帳面上的數字是一回事,未來真正能夠買到多少東西,又是另外一回事。
也正因如此,我開始認真思考一個問題:
如果有一天退休制度無法完全支撐我想要的生活,我到底要自己準備多少錢?
這個問題,也成為我後來開始建立退休投資計畫的起點。
從公務員退休制度開始,我發現穩定不代表不用準備
我是透過高考進入公部門,目前從事技術職系的工作。
很多人對公務員的印象,是工作穩定、薪水穩定,而且退休後還有退休金,好像只要考上公務員,一輩子的財務問題就解決了一大半。
但實際進入體制之後,我發現事情沒有這麼簡單。
公務員的薪資主要跟著職等與年資慢慢往上累積,而且每個職等都有一定上限。假設沒有擔任主管,即使一路順利升等,薪資最後還是會遇到天花板。
退休制度也是如此。
早期公務員的退休制度,和現在已經有很大的不同。從政府編列預算支付,到後來的確定給付制,再到現在逐漸走向確定提撥制,其實可以看出一個很重要的趨勢:
退休責任正在慢慢從制度保障,轉向個人也必須共同承擔。
確定給付制比較像是一個大水庫。
公務員在職期間提撥一部分資金進入退撫基金,再由基金統一運用,退休之後依照年資、職等與所得替代率等條件領取月退休金。
而確定提撥制則更接近個人退休帳戶的概念。
政府與公務員共同提撥一筆錢,資金進入個人帳戶之後進行投資,最後退休時可以累積多少資產,就會受到提撥金額、投資績效與時間影響。
當我把這些制度弄清楚之後,我開始意識到一件事。
即使今天制度告訴我,未來退休可以領到某個金額,也不代表這筆錢在幾十年之後,仍然擁有今天相同的購買力。
真正影響退休生活品質的,除了退休制度之外,還有一個很容易被忽略的敵人,就是通膨。
退休後到底需要多少錢?我替自己算出2,000萬與3,300萬
假設退休之後,每個月可以領到四萬元,看起來好像不少。
但問題是,未來的四萬元,並不是現在的四萬元。
如果物價持續上漲,同樣的一筆退休金,未來可以買到的商品與服務一定會變少。
所以我後來開始思考,我不能只問:「退休可以領多少錢?」
我真正應該問的是:
「退休之後,我想過什麼樣的生活?需要多少現金流?我要自己準備多少資產?」
於是,我替自己設計了兩種退休情境。
第一種情況,是我退休之後仍然把公務員的月退休金納入生活現金流。
第二種情況,則是我希望即使完全不依賴月退休金,也能靠自己的投資資產支撐退休生活。
我開始利用退休支出與提領率反推需要的本金。
一般談到財務自由,很多人會使用4%法則,也就是用一年生活費除以4%,或換個方式理解,大約準備一年支出的25倍資產。
但我的想法比較保守。
我把退休提領率降低到 3%,相當於準備一年支出的約33倍資產。
經過計算後,我抓出的財務獨立目標,大約落在 3,000萬到3,300萬元。
接著,我再把未來可能領到的月退休金換算成所需要的本金。
如果退休之後,每個月有大約三萬元左右的退休現金流,一年就是三十多萬元。
用3%的提領概念回推,大約相當於一千多萬元的資產所能提供的現金流。
因此,原本需要準備約3,000萬到3,300萬元的退休資產,在加入退休金之後,我自己額外需要準備的資產,大約落在 1,800萬到2,100萬元之間。
為了讓目標更簡單,我乾脆取一個整數。
如果依賴退休金,我希望自己準備2,000萬元。
如果完全不依賴退休金,我希望自己準備3,300萬元。
從那一刻開始,「退休」對我而言就不再是一個模糊的未來,而是一個可以被計算、可以被追蹤,也可以一步一步完成的財務目標。
從單一股票到市值型投資,我開始思考退休真正需要的是什麼
有了目標之後,下一步就是思考:我要怎麼走到2,000萬元,甚至3,300萬元?
我的優勢其實不是收入特別高,而是我還有很長的時間。
當我開始正式規劃退休時,距離退休還有二十多年,因此我可以利用長期投資與複利,慢慢累積資產。
我先做了一個基本假設。
如果長期通膨抓3%,退休之後又希望用3%左右的比例提領資產,那我的投資報酬率至少要有一定程度的成長,才能同時對抗通膨,又讓資產有機會持續累積。
因此,我一開始就知道,單純追求配息並不是我的主要目標。
我要找的是具有長期成長性的資產。
早期我的做法比較集中,我會固定拿出一部分薪水投資大型企業,也會在市場出現比較好的價格時額外投入。
我的原則非常簡單:
持續買、不輕易賣、股利再投入。
後來隨著資產增加,我的想法也慢慢改變。
因為我開始問自己:
如果這筆錢不是拿來追求短期高報酬,而是真正要陪我走二十幾年,甚至退休之後還要繼續使用,那我最需要的是什麼?
答案不是「最高報酬」,而是長期存活與風險分散。
再好的公司,都很難保證幾十年之後仍然是市場龍頭。
因此,我慢慢把原本集中在個股的定期投入,轉向台灣與美國市場的市值型指數投資。
這樣做之後,短期報酬可能沒有集中持有單一強勢股票那麼亮眼,但我的退休計畫也不再需要押注某一家企業一定能夠長期維持領先。
對我來說,只要這個方法能讓我在預定時間內完成退休目標,就是適合我的投資方式。
投資到最後,不是在比較誰某一年賺得最多。
真正重要的是:
二十年之後,我還在不在市場裡?我的計畫有沒有繼續執行?我的資產有沒有逐漸靠近目標?
退休不是最後幾年衝刺,而是越早準備越有選擇
身為公務員,還有一個相對特殊的條件,就是收入穩定,因此在銀行眼中通常具有相對穩定的還款能力。
所以在規劃投資的過程中,我也思考過槓桿。
但我一直提醒自己,可以借得到錢,不代表就應該把額度全部用滿。
使用槓桿最重要的從來不是市場上漲時能多賺多少,而是市場出現大幅下跌時,自己能不能承受。
如果一次把所有資金壓上去,遇到市場修正,又沒有足夠的現金流與心理承受能力,很可能會在最不應該離開市場的時候,被迫賣掉資產。
所以我更看重的其實是餘裕與容錯空間。
我寧願讓退休計畫多一些時間,也不希望為了快速達標,讓自己承擔超出能力範圍的風險。
這也是我最想分享給同樣正在準備退休的人,一個非常重要的觀念。
成功案例可以參考,但不一定可以複製。
看到別人在股市裡快速累積資產,很容易讓人產生「我是不是也應該更積極一點」的想法。
但每個人的收入、家庭責任、資產、負債與風險承受能力都不一樣。
如果因為退休準備得太晚,就想靠更高的槓桿、更高的風險,把幾十年的差距一次補回來,反而可能讓自己付出更大的代價。
所以我現在越來越相信一件事:
退休是一個長期財務目標,就應該使用長期的方法去完成。
不論未來領的是公保、勞保、退休年金,還是自己建立的投資現金流,都只是退休財務拼圖的一部分。
真正重要的是,不要把自己的未來完全交給某一套制度。
我不知道二十多年後的制度會變成什麼樣子,也沒有人可以精準預測未來的市場報酬。
但我可以決定今天存多少錢,可以決定投資什麼,可以決定自己願意承擔多少風險,也可以決定是不是現在就開始行動。
對我而言,2,000萬元與3,300萬元只是一個退休目標數字。
每個人的答案都不會一樣。
有人退休後一個月需要三萬元,有人需要五萬元,也有人希望可以出國旅行、培養興趣,甚至幫助下一代,因此需要準備更多資產。
真正值得做的,不是照抄別人的退休數字,而是算出自己的答案。
當目標被量化之後,投資才會開始有方向。
當知道自己為什麼投資,也比較不會因為市場短期的漲跌,就每天改變策略。
退休不可怕,可怕的是完全沒有準備。
只要願意早一點開始計算、早一點建立投資計畫,時間就有機會從壓力,變成退休規劃中最重要的朋友。
近期課程
【線上課程】阿甘投資法陪跑課|心態鍛造 X 實戰訓練,7週啟動被動收入致富系統
【線上課程】致富行動指南|華爾街操盤手教你存到第一桶金300萬