
作者: 財務規劃師 余家傑
前陣子朋友的孩子快出生,我們仔細討論了新生兒的保單規劃,我也給了明確的建議方向。本以為這件事已經安妥,沒想到上週朋友又傳了保險業務的建議書過來。
點開一看實在讓人傻眼。昂貴的主約佔去大半預算,真正能救急的重大傷病一次金竟然完全空白,整份規劃唯一的亮點,只有實支實付額度勉強撐在30萬。我立刻請朋友要求業務調整,結果第二版送來,重大傷病一次金是補上了,實支實付卻被悄悄降到了20萬。
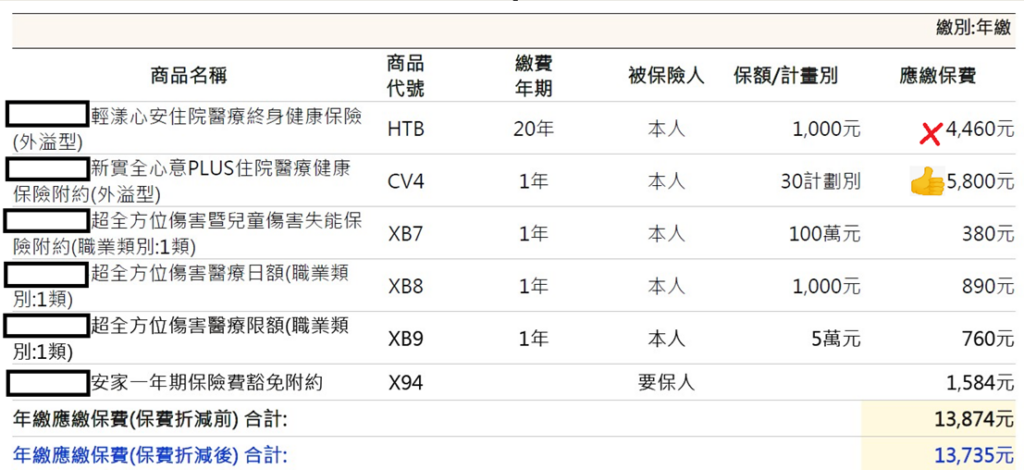
這到底是什麼神邏輯?我們明明已經給了非常明確的需求與方向,為什麼一般業務員的規劃觀念跟我們落差這麼大?這不禁讓人苦笑,難道保單佣金和客戶的真實利益,真的永遠無法放在天平的兩端兼顧嗎?
但最讓人無奈的還在後頭。就在這來來回回修改、討價還價的折騰中,孩子出生後的醫院常規體檢報告出爐了。因為發現了一些需要追蹤的狀況,這下子保單還沒送出,病歷卻已經不再空白。在必須據實填寫健康告知的規定下,這份保單極有可能面臨加費、除外,甚至直接拒保。
原本只是想幫孩子爭取一份更實在的保障,卻因為業務的不專業與來回蹉跎,錯失了最寶貴的黃金投保期。看著朋友焦急的模樣,這真的是一個最讓人遺憾的雙輸局面。
這件事要傳達的,其實只有五句話。
第一,終身主約多半只是載體。
附約要掛在主約下面,主約的第一功能是讓保單成立。在能附加需要的附約前提下,愈便宜愈好,不必為了日額、手術表、看起來很完整而買貴的終身醫療。載體買貴,後面能拿去買實支和一次金的錢就變少。
第二,實支實付能買多高,就買多高。
它付的是住院自費帳單。孩子剛出生,這張額度可能用幾十年,會被醫療通膨往下吃;而幼年費率相對低,現在不買高,以後體況變了、價格高了,不一定加得回去。為了塞其他附約而把實支從高計畫降到低計畫,是拿核心換零件。
第三,重大傷病一次金一定要有。
實支實付只解決醫療收據,但一次金買的是父母「停工陪病的底氣」。嬰幼兒因先天發育或免疫系統未成熟,一旦遇上兒童癌症、川崎氏症或嚴重感染等重症,家長往往必須留職停薪全天候照顧。沒有這筆一次金,保單就只擋得住小病,撐不起家庭停擺的經濟重擊。
第四,住院日額、手術定額、骨折小零件不是優先項。
這些好講、好搭配、件數看起來專業,多數在重複補同一層短住津貼。實支和一次金還沒到位前,不要被「很完整」行銷。日額最多留一層,用來補父母請假;加一張就要問:這筆保費能不能讓實支多一個計畫、或一次金多五十萬。
第五,小孩出生後要盡快投保。
新生兒核保看的是「目前已知的狀況」。報完戶口、資料齊就送,不要為了改到完美組合而耗掉兩週。檢查一出異常,告知義務就在,隱匿換來的保單可能被解約,該疾病也可能不賠。規劃書可以再改,空白病歷的窗口改不回來。
作者: 財務規劃師 余家傑
經歷: 長庚大學化工材料工程
群創光電工程師
富邦人壽 業務員
又上財務規劃顧問股份有限公司 財務規劃顧問
阿甘節稅法 創作編輯